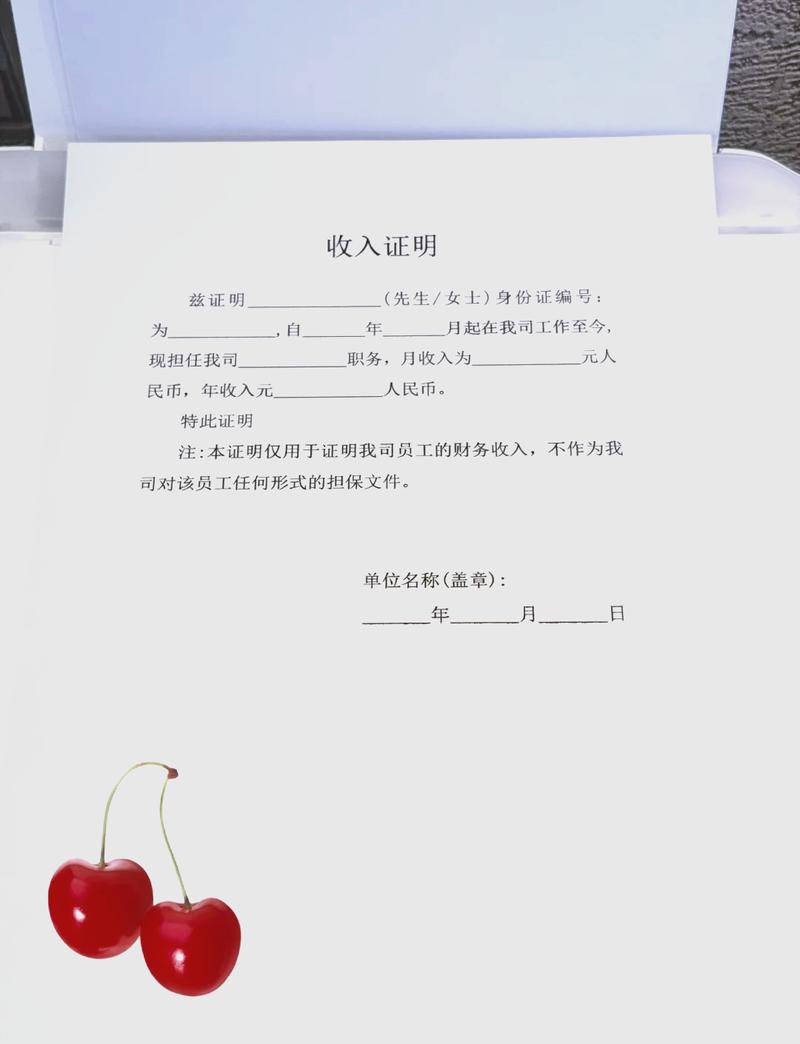
摘要:代开收入证明不是简单盖章。张会计的经历揭示,格式错误比数据虚假更致命。掌握三大隐藏细节,避免成为失败案例中的“七八成”。
客户经理的无奈叹息
去年十一月,张会计坐在我们办公室里,眉头紧锁,手指无意识地敲着膝盖。“这已经是这个月第三个被拒的贷款申请了。”她叹了口气,声音里透着疲惫,“银行说收入证明不符合要求,可我们财务系统导出的数据明明是对的。”她摊开双手,一脸无奈。
数据不会撒谎,但格式会“捣乱”
根据我们过去三年处理的铜仁大概两百多例类似案件来看,因为收入证明格式不规范导致审核失败的比例占到了将近四成。这些企业并非数据造假,而是对银行所需的格式和细节要求理解不到位。比如,某家公司的证明上缺少了经办人的签字,另一家则用了过期的公章样式。
外行人容易忽视的三个关键点
- **时间戳的精确度**:银行要求收入证明上的出具日期必须精确到日,有些公司习惯写“本月”,这就成了硬伤。
- **字体与排版**:听起来不可思议,但确实有银行会因为证明文件的字体大小不统一、行间距过窄而判定为“非标准文件”。
- **收入项目的细分**:简单的“工资收入”表述往往不够,需要细化到基本工资、绩效奖金等具体项。
李姐的教训:一个逗号引发的风波
想起年初的时候,李姐是某贸易公司的财务主管,为了给员工办理签证,匆忙开出了一批收入证明。当时她觉得只要数字没错就行,结果在金额的书写上出了岔子。本来是“12,000元”,打印时漏了个逗号,变成了“12000元”,领事馆直接质疑其真实性。李姐后来跟我们说:“当时真没意识到一个小标点的重要性,害得员工行程都耽误了。”(这事她提起来就后悔。)
如何避免成为那“七八成”的分母?
我们接触过不少企业,在处理代开收入证明相关事务时,普遍存在的误区是过分依赖模板,却忽略了接收方的具体要求变动。殊不知,不同银行、使馆甚至政府部门对于收入证明的认可标准是有差异的。
我们的判断标准
一份合格的收入证明,除了基础的抬头、个人信息、收入数额之外,还需要具备以下要素:
1. 明确的出具目的(如贷款、签证、社保缴纳等);
2. 经办人全名及有效联系方式;
3. 公司营业执照编号或税务登记号;
4. 加盖清晰的财务专用章而非普通公章。
你也能做好的实操步骤
针对上述问题,我们整理了一套简易操作流程,读者可以根据自身情况参考:
1. **需求确认阶段**:务必向需求方(如银行信贷员、使馆工作人员)索取最新的《收入证明样本》及《填写指引》,切勿凭经验臆断。
2. **内部审批环节**:制作完成后,需由财务主管和法务人员双重校核,尤其注意数字、日期、印章的准确性。
3. **存档备查机制**:每开具一份证明,都要在电子台账中记录流水号、领取人签字、用途备注,以备后续可能出现的核查。
最后的提醒:别越界,也别畏手畏脚
这里需要强调的是,虽然我们提供了指导,但在涉及代开收入证明的场景中,绝对不能触碰法律底线——即虚增或虚减收入金额。与此同时,也不要因为害怕出错就过度简化内容,导致证明效力不足。(之前觉得只要盖了章就应该没事,后来发现细节才是决定成败的关键。)
如果你正面临类似的困扰,不妨先停下手中的工作,确认三件事:你的证明格式是否是最新的?有没有关键信息遗漏?印章是否符合要求?





发表评论